


Le paiement est devenu une brique produit
Vous éditez un logiciel de réservation, un CRM, un outil de gestion ou une marketplace ? Vos clients ne veulent plus jongler entre votre plateforme et un prestataire de paiement séparé. Ils veulent encaisser là où ils travaillent déjà : dans votre logiciel.
Pour un éditeur, intégrer le paiement change trois choses. L'expérience utilisateur devient fluide, sans redirection ni double saisie. La rétention augmente, car un outil qui encaisse est plus difficile à quitter. Et le paiement peut devenir une nouvelle ligne de revenus.
Encore faut-il choisir le bon modèle. Un SaaS qui facture ses abonnements, un éditeur qui fait encaisser ses clients et une marketplace qui reverse des fonds à des vendeurs n'ont pas les mêmes besoins techniques ni les mêmes contraintes réglementaires. Ce guide vous aide à y voir clair.
SaaS, éditeur vertical, marketplace : trois modèles de paiement
Avant de comparer des prestataires, identifiez qui encaisse quoi, et pour qui.
Beaucoup de plateformes cumulent deux modèles : un SaaS facturé à l'abonnement qui propose aussi l'encaissement à ses utilisateurs. Mieux vaut alors un prestataire capable de couvrir les deux avec une seule intégration.
Encaissement pour compte de tiers : le point réglementaire
Dès que votre plateforme reçoit de l'argent destiné à quelqu'un d'autre, vous faites de l'encaissement pour compte de tiers. En France et dans l'Union européenne, c'est un service de paiement réglementé par la directive DSP2 et le Code monétaire et financier.
Concrètement, une marketplace qui encaisse sur son propre compte avant de reverser aux vendeurs s'expose à un risque réglementaire, sauf exemption très encadrée. Deux options s'offrent à vous :
- Obtenir votre propre agrément auprès de l'ACPR (établissement de paiement ou de monnaie électronique) : long, coûteux, adapté aux très gros volumes.
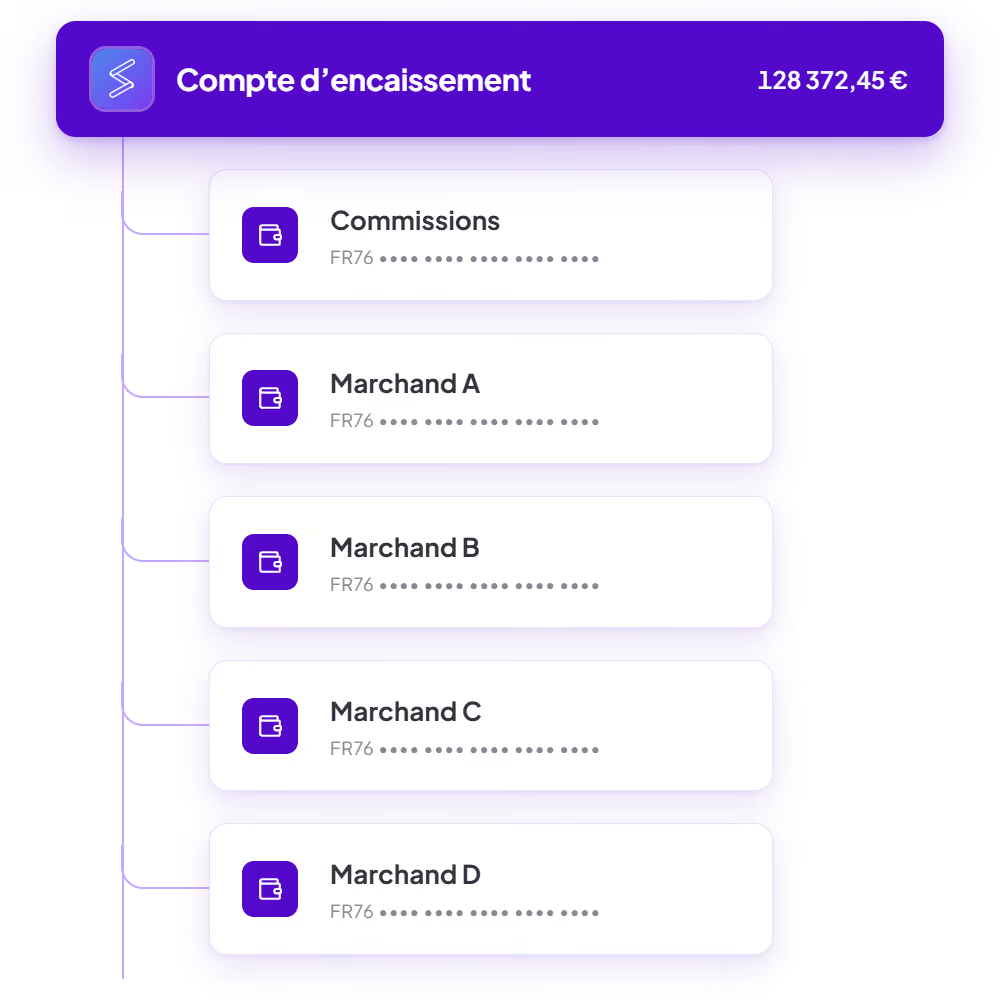
- Vous appuyer sur un partenaire régulé qui porte la conformité : les fonds transitent par des comptes cantonnés, les vendeurs sont identifiés (KYC) et la répartition est automatisée.
Pour la grande majorité des SaaS et marketplaces, la seconde option est la plus rapide à mettre en place. Vous vous concentrez sur votre produit, votre partenaire porte la conformité.
>> Contactez-nous pour votre projet
Les fonctionnalités indispensables d'une API de paiement
Une bonne API de paiement se juge à la vitesse d'intégration et à ce qu'elle vous évite de développer vous-même. Voici ce que vos développeurs doivent vérifier :
- API REST documentée : intégration du paiement directement dans votre parcours produit, sans redirection vers une page tierce.
- Webhooks : notification en temps réel de chaque événement (paiement, abonnement, remboursement) pour mettre à jour votre base sans polling.
- Environnement Sandbox : tests complets avant la mise en production.
- Paiement récurrent : création, modification et annulation de plans, remboursements, relances automatisées en cas d'échec.
- Paiement One Click : carte enregistrée pour vos utilisateurs récurrents.
- Moyens de paiement variés : carte bancaire, Apple Pay, Google Pay, lien de paiement, prélèvement SEPA, virement Open Banking (Pay by Bank).
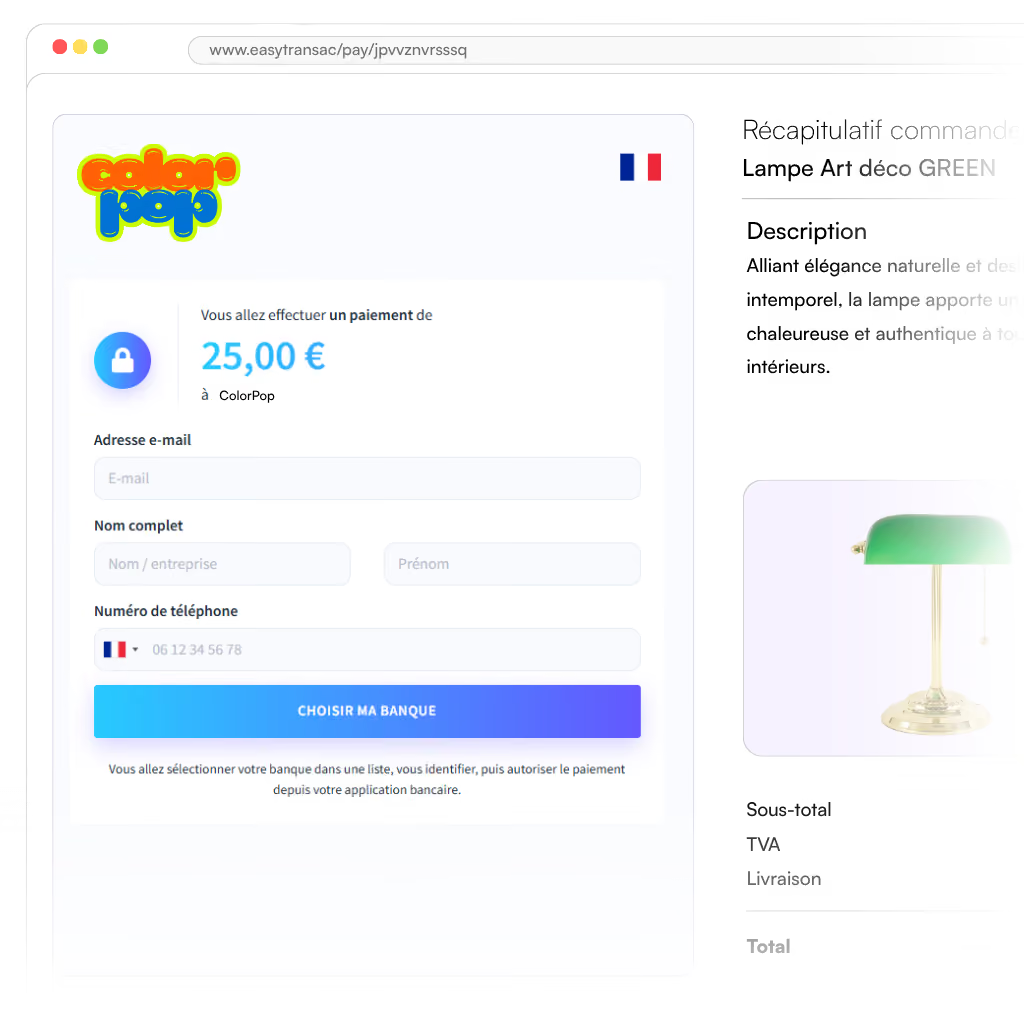
- Marque blanche : l'expérience de paiement porte votre identité, pas celle du prestataire.
- Suivi et reporting : tableau de bord des transactions, statistiques, scoring anti-fraude, données accessibles par API depuis votre CRM.
L'Open Banking mérite une attention particulière pour les montants élevés en B2B : le payeur valide le virement dans son application bancaire, sans saisie de carte.
En ligne et en physique : pensez omnicanal
De nombreux logiciels servent des métiers qui encaissent aussi sur place : un club de sport, un camping, un commerce, un lieu de loisirs. Si votre partenaire ne gère que le paiement en ligne, vos clients devront ajouter un second prestataire pour leur comptoir, avec deux contrats et deux reportings.
Une solution omnicanale couvre les deux avec une seule intégration :
- En ligne : carte bancaire, Pay by Link, prélèvement SEPA, Pay by Bank.
- En physique : terminaux de paiement avec logiciel inclus, SoftPOS pour encaisser sur smartphone, paiement cashless NFC et sans contact.

Résultat : toutes les transactions de vos clients remontent au même endroit, dans votre logiciel.
>> Contactez-nous pour votre projet
Comment choisir son partenaire de paiement : la checklist
Avant de signer, posez ces questions à chaque prestataire :
- Statut réglementaire : est-il agréé ou adossé à un établissement régulé ? Est-il inscrit au registre Regafi de l'ACPR ?
- Sécurité : est-il certifié PCI DSS, et à quel niveau ?
- Compte de tiers : gère-t-il la répartition des fonds entre votre plateforme et vos utilisateurs ?
- Onboarding marchand : comment vos clients sont-ils inscrits et vérifiés (KYC) depuis votre logiciel ?
- Couverture : en ligne seulement, ou aussi en point de vente ?
- Tarification : modèle Blended ou IC++, frais fixes, frais de virement, possibilité de marge pour l'éditeur ?
- Support : un interlocuteur francophone, joignable, qui connaît votre intégration ?
- Documentation : API publique, Sandbox, exemples de code, plugins CMS ?
>> Contactez-nous pour votre projet
Easytransac, la solution de paiement française pour éditeurs de logiciels
Easytransac accompagne les éditeurs de logiciels, SaaS et marketplaces qui veulent intégrer le paiement à leur plateforme. Une seule intégration couvre les trois modèles décrits plus haut :
- Abonnements et facturation récurrente : gestion des plans, factures automatiques, relances, remboursements (en savoir plus).
- Paiement intégré en marque blanche : API REST, webhooks, Sandbox, paiement One Click, sans redirection.
- Encaissement pour compte de tiers : paiements et virements vers plusieurs destinataires, répartition automatique des fonds, conformité réglementaire intégrée.
- Omnicanal : en ligne, TPE, SoftPOS et cashless avec un seul partenaire.
- Plugins CMS : WooCommerce, PrestaShop, OpenCart.
Côté confiance, Easytransac est inscrite au registre Regafi de l'ACPR, certifiée PCI DSS Service Provider Level 1, et s'appuie sur Checkout.com et eZyness pour le traitement et la gestion des flux. Plus de 60 000 professionnels utilisent déjà ses solutions.
Vous éditez un logiciel ou une marketplace ? Découvrez notre offre Éditeurs de logiciels & SaaS, consultez la documentation API ou contactez notre équipe pour étudier votre intégration.
FAQ
Quelle solution de paiement choisir pour un SaaS ? Une solution comme Easytransac qui gère le paiement récurrent (plans, relances, remboursements), propose une API REST avec webhooks et Sandbox, et accepte carte, SEPA et virement Open Banking. Si vos clients encaissent eux-mêmes via votre logiciel, vérifiez aussi la marque blanche et l'encaissement pour compte de tiers.
Une marketplace peut-elle encaisser pour ses vendeurs ? Oui, mais l'encaissement pour compte de tiers est un service de paiement réglementé (DSP2). Sauf exemption, la marketplace doit détenir un agrément ACPR ou passer par un partenaire régulé qui gère les fonds et la conformité.
Qu'est-ce que le paiement intégré (embedded payments) ? C'est l'intégration du paiement directement dans un logiciel métier : l'utilisateur encaisse ses propres clients sans quitter l'outil et sans contracter séparément avec un prestataire.
Peut-on encaisser en ligne et en point de vente avec une seule intégration ? Oui, avec une solution omnicanale. Easytransac couvre le paiement en ligne (carte, lien de paiement, SEPA, Pay by Bank) et le paiement en physique (TPE, SoftPOS, cashless).
Easytransac propose-t-il une API de paiement ? Oui : une API REST documentée, des webhooks temps réel, un environnement Sandbox et des plugins WooCommerce, PrestaShop et OpenCart. La documentation est publique sur easytransac.com/fr/documentation.